Domain schnellschraube.de kaufen?
Wir ziehen mit dem Projekt
schnellschraube.de um.
Sind Sie am Kauf der Domain
schnellschraube.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schnellschraube.de kaufen?
Kann Pflegedienst Pflegestufe beantragen?
Kann ein Pflegedienst eine Pflegestufe beantragen? Nein, grundsätzlich kann nur die pflegebedürftige Person selbst oder deren gesetzlicher Vertreter eine Pflegestufe bei der Pflegekasse beantragen. Der Pflegedienst kann jedoch bei der Einschätzung des Pflegebedarfs unterstützen und entsprechende Informationen bereitstellen. Es ist wichtig, dass der Antrag auf eine Pflegestufe gut vorbereitet ist und alle relevanten Informationen und Unterlagen eingereicht werden, um eine angemessene Einstufung zu gewährleisten. Der Pflegedienst kann dabei helfen, die Pflegesituation und den individuellen Pflegebedarf zu dokumentieren und zu erläutern. Letztendlich liegt die Entscheidung über die Einstufung in eine Pflegestufe jedoch bei der Pflegekasse. **
Wie wird Pflegedienst bezahlt?
Pflegedienste werden in der Regel über verschiedene Finanzierungsquellen bezahlt. Dazu gehören beispielsweise die Pflegeversicherung, private Krankenversicherungen, die gesetzliche Krankenversicherung oder auch Eigenanteile der Pflegebedürftigen. Die Höhe der Zahlungen hängt von verschiedenen Faktoren wie dem Pflegegrad, der Art der Pflegeleistungen und dem individuellen Bedarf ab. Pflegedienste stellen in der Regel eine Rechnung über erbrachte Leistungen aus, die dann von den entsprechenden Kostenträgern beglichen werden. Es ist wichtig, sich im Vorfeld über die verschiedenen Finanzierungsmöglichkeiten und Kosten zu informieren, um die bestmögliche Versorgung sicherzustellen. **

Ähnliche Suchbegriffe für Privater Pflegedienst
Top-Angebote
Produkte zum Begriff Privater Pflegedienst:
-
Alternative Beilegung privater Wettbewerbsstreitigkeiten, Fachbücher von Tobias TeuferWenn miteinander konkurrierende Unternehmen Streitigkeiten austragen, spielen neben ihren unmittelbar beteiligten privaten Wirtschaftsinteressen auch mittelbar betroffene öffentliche Wettbewerbsinteressen eine wichtige Rolle. Die Streitbeilegung berührt private und öffentliche Interessen, weil ihre Auswirkungen nicht nur das einzelne Wettbewerbsverhältnis, sondern den gesamten Wettbewerb auf dem jeweiligen Markt betreffen können. Der Schutz des Wettbewerbs ist Regelungszweck des Kartellrechts. Dessen Beziehung zu den drei von privaten Interessen dominierten Hauptverfahren der alternativen Streitbeilegung - Privatvergleich, Schiedsverfahren und Mediation - zusammenhängend zu analysieren, ist das Anliegen dieser Arbeit. Ausgehend von einer Bestandsaufnahme und Kritik der kartellrechtlichen Regelung des Schiedsspruchs und des Wettbewerbsvergleichs in Deutschland wird dabei ein Modell der Kartellmediation entworfen, das es ermöglichen soll, durch eine vom Mediator gesteuerte strukturelle Einbindung des Kartellrechts in die privatautonomen Verhandlungen private und öffentliche Interessen im Einzelfall in einen fruchtbaren Ausgleich zu bringen.94,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch privater Kapitaleinkünfte, Fachbücher von Christian Bernd AnemüllerDie Besteuerung privater Kapitaleinkünfte ist auch mehr als zehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Doch was gilt es zu beachten? Und was sind die jeweils besten Handlungsoptionen? Orientiert an den möglichen Anlageformen bietet dieses Buch steuerlichen Beratern sowie Anlageberatern bei Banken und Sparkassen fundierte Antworten auf grundlegende Fragen. Darüber hinaus gibt es auch dem steuerrechtlich interessierten Privatanleger viele nützliche Hinweise. Systematisch und verständlich dargestellt erläutert das Handbuch unter anderem die steuerliche Behandlung von in- und ausländischen Kapitaleinkünften, das neue Investmentsteuerrecht seit 2018 und die Besonderheiten der Verfahrensfragen und seinen vielfältigen Optionsmöglichkeiten. Darüber hinaus behandelt das Handbuch auch aktuelle Themen wie zum Beispiel Crowdfunding oder Kapitalmassnahmen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was darf der Pflegedienst?
Was darf der Pflegedienst? Ein Pflegedienst darf pflegebedürftige Menschen in ihrer häuslichen Umgebung betreuen und pflegen. Dazu gehören unter anderem die Unterstützung bei der Körperpflege, der Medikamenteneinnahme und der Mobilität. Der Pflegedienst darf auch pflegefachliche Maßnahmen durchführen, wie zum Beispiel Wundversorgung oder Injektionen. Zudem darf er die Angehörigen der Pflegebedürftigen beraten und unterstützen. **
-
Wer zahlt den Pflegedienst?
Der Pflegedienst wird in der Regel von verschiedenen Stellen bezahlt, abhängig von der individuellen Situation des Pflegebedürftigen. In Deutschland übernimmt die Pflegeversicherung einen Teil der Kosten, wenn der Pflegebedürftige Leistungen aus der Pflegeversicherung bezieht. Falls die Pflegebedürftigkeit aufgrund eines Unfalls oder einer Berufskrankheit entstanden ist, kann die gesetzliche Unfallversicherung oder die Berufsgenossenschaft die Kosten übernehmen. Wenn der Pflegebedürftige über ausreichende finanzielle Mittel verfügt, muss er die Kosten für den Pflegedienst selbst tragen. In manchen Fällen kann auch Sozialhilfe oder Hilfe zur Pflege vom Sozialamt beantragt werden, um die Kosten für den Pflegedienst zu decken. Es ist wichtig, sich individuell beraten zu lassen, um die bestmögliche Finanzierung für den Pflegedienst zu finden. **
-
Ist ein Pflegedienst umsatzsteuerpflichtig?
Ein Pflegedienst ist in der Regel umsatzsteuerpflichtig, da die Leistungen, die er erbringt, nicht von der Umsatzsteuer befreit sind. Das bedeutet, dass auf die erbrachten Leistungen Umsatzsteuer in Höhe von derzeit 19% erhoben wird. Es gibt jedoch Ausnahmen, bei denen ein Pflegedienst von der Umsatzsteuer befreit sein kann, zum Beispiel wenn die Leistungen im Rahmen der Kranken- und Altenpflege erbracht werden. In solchen Fällen ist es wichtig, sich genau über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Beratung durch einen Steuerexperten in Anspruch zu nehmen. **
-
Ist ein Pflegedienst Vorsteuerabzugsberechtigt?
Ein Pflegedienst ist grundsätzlich vorsteuerabzugsberechtigt, da er steuerpflichtige Leistungen erbringt. Das bedeutet, dass er die ihm in Rechnung gestellte Umsatzsteuer von seinen eigenen Umsätzen abziehen kann. Dies mindert die Steuerlast des Pflegedienstes und wirkt sich somit positiv auf seine finanzielle Situation aus. Es ist jedoch wichtig, dass der Pflegedienst alle Voraussetzungen für den Vorsteuerabzug erfüllt und die Umsatzsteuer korrekt abführt. Bei Unsicherheiten sollte er sich an einen Steuerberater oder die zuständige Finanzbehörde wenden. **


Privater oder städtischer Kindergarten?
Die Entscheidung zwischen einem privaten oder städtischen Kindergarten hängt von verschiedenen Faktoren ab. Ein privater Kindergarten kann möglicherweise eine individuellere Betreuung und kleinere Gruppengrößen bieten, während ein städtischer Kindergarten oft staatlich finanziert ist und möglicherweise eine breitere Palette von Angeboten und Ressourcen hat. Es ist wichtig, die spezifischen Bedürfnisse des Kindes und die verfügbaren Optionen in der Umgebung zu berücksichtigen, um die beste Wahl zu treffen. **
Funktioniert ein privater Staat?
Die Frage, ob ein privater Staat funktionieren kann, ist umstritten. Ein privater Staat würde von einem Unternehmen oder einer Organisation kontrolliert werden, anstatt von einer Regierung. Befürworter argumentieren, dass dies zu mehr Effizienz und Wohlstand führen könnte, während Kritiker Bedenken hinsichtlich der Demokratie, der Gerechtigkeit und der Machtbalance äußern. Es gibt bisher keine realen Beispiele für einen funktionierenden privaten Staat, daher bleibt die Frage spekulativ. **
Top-Angebote
Produkte zum Begriff Privater Pflegedienst:
-
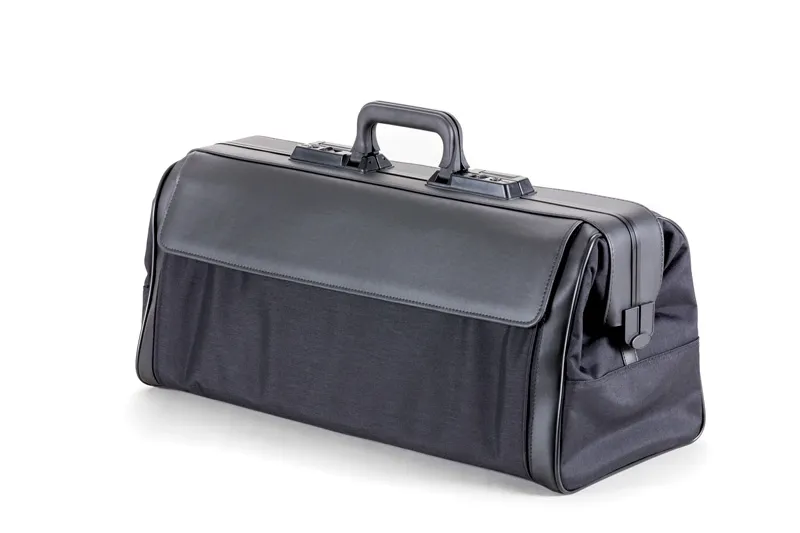
Dürasol Pflegedienst-Tasche Rusticana, Nylon mit Kunstlederbesatz schwarz 9071Pflegedienst‑Tasche Rusticana Light – Nylon Schwarz, Dürasol Die Dürasol Rusticana Light 9071 ist die besonders leichte und dennoch äußerst robuste Pflegedienst‑Tasche für den täglichen mobilen Einsatz. Das strapazierfähige, abwaschbare Nylon‑Gewebe sorgt für ein geringes Eigengewicht von nur 1.300 g, während der Kunstlederbesatz zusätzliche Stabilität bietet. Die Tasche ist speziell für ambulante Pflegekräfte entwickelt, die eine zuverlässige, gut organisierbare und langlebige Lösung benötigen. Die große, randverstärkte Öffnung bleibt selbstständig offen stehen und ermöglicht einen schnellen Überblick über den gesamten Inhalt. Die leichtgängige Scharniertechnik, das ABS‑Doppelschloss‑System und der ergonomische Doppelhandgriff sorgen für eine sichere und komfortable Handhabung – auch bei häufigen Hausbesuchen. Im Inneren bietet die Rusticana Light ein großes Hauptfach mit herausnehmbarem Bodeneinsatz sowie eine variable Facheinteilung durch ein stabiles Kunststoff‑Steckschieber‑System. Eine Reißverschluss‑Vortasche schafft zusätzlichen Stauraum für häufig benötigte Utensilien. Die Tasche ist „Made in Germany“ und steht für langlebige Qualität und durchdachte Funktionalität. Eigenschaften Ultraleicht: nur ca. 1.300 g Strapazierfähiges, abwaschbares Nylon‑Gewebe mit Kunstlederbesatz Große Öffnung mit Randverstärkung für stabilen Stand ABS‑Doppelschloss‑System und leichtgängige Scharniertechnik Ergonomischer Doppelhandgriff 1 großes Innenfach mit herausnehmbarem Bodeneinsatz Variable Facheinteilung durch Steckschieber‑System Reißverschluss‑Vortasche für schnellen Zugriff Format: 38 × 21 × 27 cm Technische Daten Material Nylon‑Gewebe mit Kunstlederbesatz Farbe Schwarz Maße 38 × 21 × 27 cm Gewicht ca. 1.300 g Öffnung Randverstärkt, selbsttragend FAQ Ist die Tasche für den täglichen Pflegedienst geeignet? Ja, sie ist speziell für den mobilen Einsatz entwickelt und extrem leicht. Kann die Innenaufteilung angepasst werden? Ja, durch das Steckschieber‑System ist die Facheinteilung variabel. Bleibt die Tasche offen stehen? Ja, die Randverstärkung sorgt für stabilen Stand im geöffneten Zustand.242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alternative Beilegung privater Wettbewerbsstreitigkeiten, Fachbücher von Tobias TeuferWenn miteinander konkurrierende Unternehmen Streitigkeiten austragen, spielen neben ihren unmittelbar beteiligten privaten Wirtschaftsinteressen auch mittelbar betroffene öffentliche Wettbewerbsinteressen eine wichtige Rolle. Die Streitbeilegung berührt private und öffentliche Interessen, weil ihre Auswirkungen nicht nur das einzelne Wettbewerbsverhältnis, sondern den gesamten Wettbewerb auf dem jeweiligen Markt betreffen können. Der Schutz des Wettbewerbs ist Regelungszweck des Kartellrechts. Dessen Beziehung zu den drei von privaten Interessen dominierten Hauptverfahren der alternativen Streitbeilegung - Privatvergleich, Schiedsverfahren und Mediation - zusammenhängend zu analysieren, ist das Anliegen dieser Arbeit. Ausgehend von einer Bestandsaufnahme und Kritik der kartellrechtlichen Regelung des Schiedsspruchs und des Wettbewerbsvergleichs in Deutschland wird dabei ein Modell der Kartellmediation entworfen, das es ermöglichen soll, durch eine vom Mediator gesteuerte strukturelle Einbindung des Kartellrechts in die privatautonomen Verhandlungen private und öffentliche Interessen im Einzelfall in einen fruchtbaren Ausgleich zu bringen.94,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Pflegedienst Pflegestufe beantragen?
Kann ein Pflegedienst eine Pflegestufe beantragen? Nein, grundsätzlich kann nur die pflegebedürftige Person selbst oder deren gesetzlicher Vertreter eine Pflegestufe bei der Pflegekasse beantragen. Der Pflegedienst kann jedoch bei der Einschätzung des Pflegebedarfs unterstützen und entsprechende Informationen bereitstellen. Es ist wichtig, dass der Antrag auf eine Pflegestufe gut vorbereitet ist und alle relevanten Informationen und Unterlagen eingereicht werden, um eine angemessene Einstufung zu gewährleisten. Der Pflegedienst kann dabei helfen, die Pflegesituation und den individuellen Pflegebedarf zu dokumentieren und zu erläutern. Letztendlich liegt die Entscheidung über die Einstufung in eine Pflegestufe jedoch bei der Pflegekasse. **
-
Wie wird Pflegedienst bezahlt?
Pflegedienste werden in der Regel über verschiedene Finanzierungsquellen bezahlt. Dazu gehören beispielsweise die Pflegeversicherung, private Krankenversicherungen, die gesetzliche Krankenversicherung oder auch Eigenanteile der Pflegebedürftigen. Die Höhe der Zahlungen hängt von verschiedenen Faktoren wie dem Pflegegrad, der Art der Pflegeleistungen und dem individuellen Bedarf ab. Pflegedienste stellen in der Regel eine Rechnung über erbrachte Leistungen aus, die dann von den entsprechenden Kostenträgern beglichen werden. Es ist wichtig, sich im Vorfeld über die verschiedenen Finanzierungsmöglichkeiten und Kosten zu informieren, um die bestmögliche Versorgung sicherzustellen. **
-
Was darf der Pflegedienst?
Was darf der Pflegedienst? Ein Pflegedienst darf pflegebedürftige Menschen in ihrer häuslichen Umgebung betreuen und pflegen. Dazu gehören unter anderem die Unterstützung bei der Körperpflege, der Medikamenteneinnahme und der Mobilität. Der Pflegedienst darf auch pflegefachliche Maßnahmen durchführen, wie zum Beispiel Wundversorgung oder Injektionen. Zudem darf er die Angehörigen der Pflegebedürftigen beraten und unterstützen. **
-
Wer zahlt den Pflegedienst?
Der Pflegedienst wird in der Regel von verschiedenen Stellen bezahlt, abhängig von der individuellen Situation des Pflegebedürftigen. In Deutschland übernimmt die Pflegeversicherung einen Teil der Kosten, wenn der Pflegebedürftige Leistungen aus der Pflegeversicherung bezieht. Falls die Pflegebedürftigkeit aufgrund eines Unfalls oder einer Berufskrankheit entstanden ist, kann die gesetzliche Unfallversicherung oder die Berufsgenossenschaft die Kosten übernehmen. Wenn der Pflegebedürftige über ausreichende finanzielle Mittel verfügt, muss er die Kosten für den Pflegedienst selbst tragen. In manchen Fällen kann auch Sozialhilfe oder Hilfe zur Pflege vom Sozialamt beantragt werden, um die Kosten für den Pflegedienst zu decken. Es ist wichtig, sich individuell beraten zu lassen, um die bestmögliche Finanzierung für den Pflegedienst zu finden. **
Ähnliche Suchbegriffe für Privater Pflegedienst
-
Handbuch privater Kapitaleinkünfte, Fachbücher von Christian Bernd AnemüllerDie Besteuerung privater Kapitaleinkünfte ist auch mehr als zehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Doch was gilt es zu beachten? Und was sind die jeweils besten Handlungsoptionen? Orientiert an den möglichen Anlageformen bietet dieses Buch steuerlichen Beratern sowie Anlageberatern bei Banken und Sparkassen fundierte Antworten auf grundlegende Fragen. Darüber hinaus gibt es auch dem steuerrechtlich interessierten Privatanleger viele nützliche Hinweise. Systematisch und verständlich dargestellt erläutert das Handbuch unter anderem die steuerliche Behandlung von in- und ausländischen Kapitaleinkünften, das neue Investmentsteuerrecht seit 2018 und die Besonderheiten der Verfahrensfragen und seinen vielfältigen Optionsmöglichkeiten. Darüber hinaus behandelt das Handbuch auch aktuelle Themen wie zum Beispiel Crowdfunding oder Kapitalmassnahmen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Implementierung eines Analyse- und Evaluationsmanagements zur Umsetzung von Gesundheitsfördermaßnahmen in einem ambulanten Pflegedienst, TaschenbuchImplementierung Eines Analyse- Und Evaluationsmanagements Zur Umsetzung Von Gesundheitsfördermaßnahmen In Einem Ambulanten Pflegedienst, Taschenbuch Von Klaus Schliz, Grin, 978-3-640-87216-9, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Pflegedienst umsatzsteuerpflichtig?
Ein Pflegedienst ist in der Regel umsatzsteuerpflichtig, da die Leistungen, die er erbringt, nicht von der Umsatzsteuer befreit sind. Das bedeutet, dass auf die erbrachten Leistungen Umsatzsteuer in Höhe von derzeit 19% erhoben wird. Es gibt jedoch Ausnahmen, bei denen ein Pflegedienst von der Umsatzsteuer befreit sein kann, zum Beispiel wenn die Leistungen im Rahmen der Kranken- und Altenpflege erbracht werden. In solchen Fällen ist es wichtig, sich genau über die steuerlichen Regelungen zu informieren und gegebenenfalls eine Beratung durch einen Steuerexperten in Anspruch zu nehmen. **
-
Ist ein Pflegedienst Vorsteuerabzugsberechtigt?
Ein Pflegedienst ist grundsätzlich vorsteuerabzugsberechtigt, da er steuerpflichtige Leistungen erbringt. Das bedeutet, dass er die ihm in Rechnung gestellte Umsatzsteuer von seinen eigenen Umsätzen abziehen kann. Dies mindert die Steuerlast des Pflegedienstes und wirkt sich somit positiv auf seine finanzielle Situation aus. Es ist jedoch wichtig, dass der Pflegedienst alle Voraussetzungen für den Vorsteuerabzug erfüllt und die Umsatzsteuer korrekt abführt. Bei Unsicherheiten sollte er sich an einen Steuerberater oder die zuständige Finanzbehörde wenden. **
-
Privater oder städtischer Kindergarten?
Die Entscheidung zwischen einem privaten oder städtischen Kindergarten hängt von verschiedenen Faktoren ab. Ein privater Kindergarten kann möglicherweise eine individuellere Betreuung und kleinere Gruppengrößen bieten, während ein städtischer Kindergarten oft staatlich finanziert ist und möglicherweise eine breitere Palette von Angeboten und Ressourcen hat. Es ist wichtig, die spezifischen Bedürfnisse des Kindes und die verfügbaren Optionen in der Umgebung zu berücksichtigen, um die beste Wahl zu treffen. **
-
Funktioniert ein privater Staat?
Die Frage, ob ein privater Staat funktionieren kann, ist umstritten. Ein privater Staat würde von einem Unternehmen oder einer Organisation kontrolliert werden, anstatt von einer Regierung. Befürworter argumentieren, dass dies zu mehr Effizienz und Wohlstand führen könnte, während Kritiker Bedenken hinsichtlich der Demokratie, der Gerechtigkeit und der Machtbalance äußern. Es gibt bisher keine realen Beispiele für einen funktionierenden privaten Staat, daher bleibt die Frage spekulativ. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.